
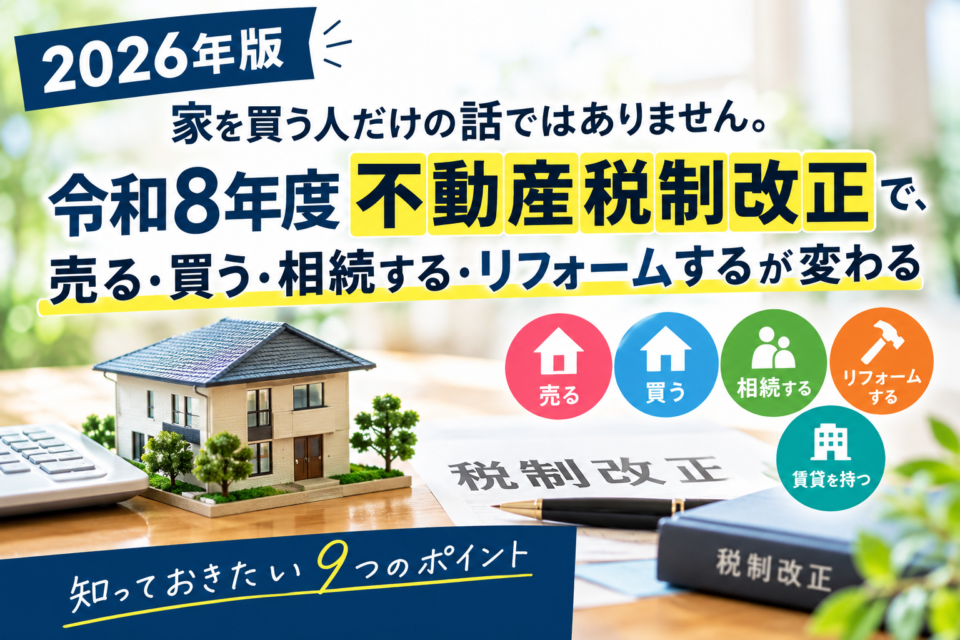

【2026年版】家を買う人だけの話ではありません。
こんにちは。
有限会社ブライトサクセスの金澤修一です。
不動産の仕事をしていると、こんな質問をよくいただきます。
「家を買うなら、今がいいんですか?」
実は、税制改正を見るときに、私はこの質問を少しだけ言い換えます。
「買うならいつ?」だけではなく、
「売るならいつ?」
「相続するなら?」
「リフォームするなら?」
「賃貸物件を持つなら?」
ここまで考えることが大切です。
令和8年度の税制改正では、住宅ローン控除だけでなく、低未利用土地の売却、居住用財産の買換え、固定資産税、不動産取得税、さらには相続税における賃貸不動産の評価方法まで見直されています。
今回は、不動産コンサルティングマスターの立場から、特に実務で知っておきたいポイントをわかりやすく整理します。
1.住宅ローン控除は「延長」だけではない
まず最も身近なのが住宅ローン控除です。
令和8年度改正では、住宅ローン控除の適用期限が令和12年12月31日まで5年間延長されました。さらに、中古住宅について、省エネ性能の高い住宅の借入限度額が引き上げられ、控除期間も拡充されています。
特に中古住宅では、
認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅
について、一般の既存住宅は借入限度額3,500万円、控除期間13年となり、子育て世帯等では4,500万円までの上乗せがあります。
ここは、中古マンションや中古戸建てを購入する方にとって見逃せないところです。
「中古だから住宅ローン控除は小さい」
という考え方は、令和8年度改正では単純には当てはまりません。
2.「40㎡」という数字にも注目です
今回の改正では、住宅ローン控除の床面積要件について、一定の条件のもとで40㎡以上まで緩和されています。
ただし、合計所得金額1,000万円を超える場合や、子育て世帯等の上乗せ措置を利用する場合には50㎡以上などの条件があります。
これは、特に都市部のコンパクトマンションを検討する方には重要なポイントです。
「45㎡だから住宅ローン控除は無理」
と決めつけるのは早いかもしれません。
ただし、面積だけを見て判断してはいけません。
所得、住宅性能、入居時期、住宅の種類などをまとめて確認する必要があります。
3.令和10年から「新築なら何でも住宅ローン控除」ではなくなる
ここは今後、かなり重要になります。
令和10年以降、新築住宅については一定の省エネ性能を満たさない住宅が住宅ローン控除の対象外となる仕組みが設けられています。
特に省エネ基準適合住宅については、令和8・9年と、それ以降で取り扱いが変わります。
ただし、建築確認を受けた時期などによる経過措置もあります。
つまり、
「令和10年になったら全部ダメ」
という単純な話ではありません。
不動産を買うときは「完成した年」だけを見るのではなく、
建築確認、建築日付、入居時期まで確認することが重要になります。
不動産は、カレンダーを見るだけではなく、物件の履歴を見る仕事でもあるわけです。
4.空き家・古家の売却を考えている方にも関係があります
今回、不動産コンサルティングの現場でぜひ知っておきたいのが、
「低未利用土地等を譲渡した場合の100万円特別控除」
です。
一定の低未利用土地等を譲渡した場合、長期譲渡所得から100万円を控除する特例が、令和10年12月31日まで3年間延長されました。
譲渡価額については、原則500万円以下。一定の区域では800万円以下となる場合があります。もちろん、対象となる土地・区域・取引にはその他の要件があります。
「古い土地だから、もう税制上使えるものは何もない」
ということではありません。
空き家や古家付き土地の相談では、
解体費、売却価格、譲渡所得税、特例の対象になるかをまとめて考えることが大切です。
だから私は、空き家について相談を受けたとき、
「いくらで売れますか?」
だけではなく、
「いくらで売ったら、最終的に手元にいくら残るのか?」
を見るようにしています。
5.「家を売って住み替える」人にも期限があります
マイホームの買換えを検討している方にも関係する改正があります。
居住用財産の買換えに関する特例や、譲渡損失が生じた場合の特例について、適用期限が令和9年12月31日まで2年間延長されています。
つまり、
「古い家を売って、新しい家へ住み替える」
という不動産取引では、
売却価格だけではなく、譲渡益・譲渡損失・住宅ローン・買換え先まで一緒に考える
ことが必要です。
不動産は「売る」と「買う」が別々のイベントに見えて、税制上は一本のストーリーになっていることがあります。
6.新築住宅の固定資産税も見直されています
新築住宅については、一定の要件を満たすことで建物の固定資産税が一定期間2分の1になる特例があります。
今回の改正では、この制度が見直しのうえ令和13年3月31日まで5年間延長されました。
床面積要件も、原則として40㎡以上240㎡以下へ変更されています。
また、不動産取得税についても、新築住宅や中古住宅の床面積要件の下限が40㎡以上へ変更されています。
ここでも、
「40㎡」
という数字が登場します。
今回の税制改正を読み解くと、住宅のコンパクト化や住宅取得環境の変化が、税制にも反映されていることが見えてきます。
7.そして今回、私が特に注目しているのが「相続」です
不動産の相続相談をしていると、
「アパートを買っておけば相続税対策になるんですよね?」
という話を耳にすることがあります。
ここは、今回の改正でかなり慎重に考える必要があります。
令和8年度改正では、課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産について、原則として課税時期における通常の取引価額に相当する金額で評価する仕組みが設けられました。
そして、課税上の弊害がない場合には、取得価額を基に地価の変動等を考慮して計算した価額の80%相当額で評価できる仕組みも示されています。
ここで大切なのは、
「5年以内なら全部80%評価になる」
という意味ではないことです。
基本となる考え方は、
通常の取引価額に相当する金額による評価
であり、一定の場合に80%相当額を使える、という仕組みです。
この違いは、かなり大事です。
8.さらに「不動産小口化商品」も対象に
今回の改正では、不動産特定共同事業契約など一定の仕組みに基づく不動産についても、相続税評価の見直しが行われます。
一定の不動産小口化商品については、取得時期にかかわらず、課税時期における通常の取引価額に相当する金額で評価する仕組みが示されています。
この改正は、令和9年1月1日以後の相続等により取得する財産の評価から適用されます。
つまり、
「相続税対策だから、とりあえず不動産を買おう」
という発想ではなく、
なぜその不動産を買うのか。
いつ買うのか。
誰が持つのか。
相続後にどうするのか。
ここまで考えることが、今まで以上に重要になります。
9.海外に住む方との不動産取引にも変化
もう一つ、実務上知っておきたいのが消費税です。
令和8年10月1日以後、非居住者に対して行う国内に所在する不動産に係る一定の役務提供等について、これまで輸出免税の対象だったものが課税対象となる見直しがあります。
ただし、令和8年3月31日までに締結した契約については経過措置があります。
不動産取引は、
「日本の不動産だから日本の税金」
だけでは終わりません。
売主・買主だけでなく、誰に対してどのようなサービスを提供しているのかまで確認する必要があります。
不動産コンサルティングで一番大切なのは「税率を覚えること」ではありません
今回の税制改正を見て、私は改めて感じました。
不動産の相談で本当に大切なのは、税率や控除額を暗記することではありません。
大切なのは、
「その人の不動産を、いつ、どう動かすのが適切なのか」
を一緒に考えることです。
例えば、相続した実家なら、
相続
↓
家財整理
↓
建物の状態確認
↓
解体費用の確認
↓
土地価格の査定
↓
税制上の特例確認
↓
売却・活用・保有の検討
というように、一つずつ整理していく必要があります。
「いくらで売れるか」だけではなく、
「売った後、いくら残るのか」
まで考えて、初めて不動産コンサルティングだと私は考えています。
令和8年度税制改正で、特に覚えておきたい数字
項目ポイント令和12年12月31日住宅ローン控除の適用期限40㎡住宅ローン控除・不動産取得税・一部固定資産税特例などで床面積要件を見直し13年一定の中古住宅で住宅ローン控除期間が拡充令和10年12月31日低未利用土地等の100万円特別控除の延長期限100万円低未利用土地等の長期譲渡所得からの特別控除5年以内一定の貸付用不動産の相続税評価見直しの重要な期間80%一定の場合に取得価額等を基にした評価額として用いることができる割合令和9年1月1日貸付用不動産・一定の不動産小口化商品の新しい評価方法の適用開始
住宅ローン控除については国土交通省・財務省の資料でも同様の内容が確認できます。
「税金が安くなるか」より、「知らずに損をしないか」
不動産の世界では、
「この制度を使えば得ですよ」
という話だけが目立ちがちです。
でも、現実の相談では、
知らなかったために特例を使えなかった。
買ってから条件に気づいた。
売却価格だけ見て、税金や解体費を考えていなかった。
こうしたことのほうが問題になります。
令和8年度税制改正は、住宅購入だけではありません。
空き家を売る方、実家を相続する方、中古マンションを購入する方、住み替える方、賃貸不動産を所有する方。
多くの人に関係する改正です。
特に相続や空き家の問題は、「何となく先送り」が一番難しいところです。
家族で話し合うための最初の材料として、今回の税制改正を知っておくことをおすすめします。
参考・情報源
今回の記事では、添付いただいた全宅連の「REAL PARTNER」記事を基礎資料とし、公的資料との照合を行っています。添付資料自体では、令和8年度税制改正について住宅ローン控除、低未利用土地、居住用財産、固定資産税、不動産取得税、相続税評価などを整理しています。
全国宅地建物取引業協会連合会「REAL PARTNER 2026年5月号」
REAL PARTNER 2026年5月号(令和8年度土地・住宅税制改正のポイント)
財務省「令和8年度税制改正の大綱」
財務省・令和8年度税制改正の大綱
国土交通省「住宅税制」
住宅ローン減税の延長・拡充、床面積要件などを確認できます。
国土交通省・住宅税制
国税庁「マイホームの取得等と所得税の税額控除」
住宅ローン控除について、令和8年4月1日現在の法令等を確認できます。
国税庁・No.1210 マイホームの取得等と所得税の税額控除
プロが分かりやすく解説!FMながおか「空き家相談室」放送中
空き家の相続・放置・処分・有効活用にお悩みではありませんか?
複雑な権利調整や残置物のお悩みまで、不動産コンサルティングのプロ・金澤修一がラジオで具体例を交えて解説しています。
一見「動かせない」と思われる空き家にも、必ず解決の道があります。まずはラジオで解決のヒントを見つけてみませんか?
資料を見ながら相談したい方はこちら
より詳しく相談したい方はこちら